
Chi spedisce merci, arredamenti o effetti personali dall'Italia alle Isole Canarie si scontra spesso con una domanda pratica: “Dovrò pagare l'IVA? E che cos'è l'IGIC che mi cita lo spedizioniere?” I due sistemi sono profondamente diversi per natura giuridica, aliquote e modalità di applicazione. Capirli significa evitare sorprese in dogana e pianificare correttamente i costi di importazione.
Perché esistono due sistemi fiscali diversi?
L'IVA (Imposta sul Valore Aggiunto) italiana è armonizzata a livello europeo dalla Direttiva 2006/112/CE e si applica in tutti gli Stati membri dell'Unione Europea. L'aliquota ordinaria in Italia è del 22%, con aliquote ridotte al 10%, al 5% e al 4% per categorie specifiche di beni e servizi.
Le Isole Canarie, pur essendo territorio spagnolo e politicamente parte dell'UE, sono escluse dall'Unione Doganale europea e dall'area IVA comunitaria in virtù del Protocollo n. 2 allegato al Trattato di Adesione della Spagna. Questo status speciale — confermato all'art. 6 della Direttiva IVA — significa che le Canarie vengono trattate come un territorio terzo ai fini fiscali e doganali.
Di conseguenza, le Canarie hanno sviluppato un proprio sistema d'imposta indiretta: l'IGIC (Impuesto General Indirecto Canario), istituito dalla Ley 20/1991 e successivamente aggiornato dalla Ley 4/2012. Questo tributo è gestito dall'Agenzia Tributaria Canaria (ATC) e non dall'Agenzia Tributaria spagnola centrale.
Confronto aliquote: IVA italiana vs IGIC canario
| Categoria | IVA (Italia) | IGIC (Canarie) |
|---|---|---|
| Aliquota ordinaria (beni e servizi generali) | 22% | 7% |
| Aliquota ridotta (alimentari, alberghi, ristorazione) | 10% | 3% |
| Aliquota super-ridotta (generi di prima necessità) | 4% | 0% |
| Beni di lusso (gioielli, imbarcazioni di lusso) | 22% | 20% |
| Carburanti ed energia | 22% | 15% |
| Esportazioni / Spedizioni internazionali | 0% (esente) | 0% (esente) |
* Fonte: Ley 20/1991 modificata da Ley 4/2012 (IGIC); Decreto del Presidente della Repubblica 633/1972 aggiornato (IVA italiana).

Le differenze strutturali tra IVA e IGIC
1. Chi lo gestisce
L'IVA italiana è riscossa dall'Agenzia delle Entrate e confluisce parzialmente al bilancio europeo. L'IGIC è invece una risorsa propria della Comunità Autonoma delle Isole Canarie, gestita dall'Agencia Tributaria Canaria. Nessuna parte dell'IGIC va all'erario centrale spagnolo né all'UE.
2. Base imponibile all'importazione
Quando un'impresa italiana vende un bene a un cliente in Italia, l'IVA si calcola sul prezzo di vendita. All'importazione alle Canarie, invece, l'IGIC si calcola sul valore CIF (Cost, Insurance, Freight): valore dichiarato in fattura più i costi di trasporto, più il premio assicurativo, più gli eventuali dazi doganali. Questo significa che il costo del nolo marittimo — che può essere significativo su tratte lunghe come Livorno–Tenerife — fa aumentare la base imponibile IGIC.
3. Meccanismo di detrazione
Sia l'IVA italiana sia l'IGIC sono detraibili per i soggetti passivi (imprese con partita IVA / número IGIC) che utilizzano il bene nell'esercizio della propria attività. I privati consumatori, invece, sopportano il costo definitivamente in entrambi i sistemi. La differenza pratica è che l'IVA viene detratta nella dichiarazione IVA italiana, mentre l'IGIC è detratto nella dichiarazione IGIC canaria — sono due circuiti fiscali separati e non comunicanti.
4. Niente reverse charge intracomunitario
Nelle transazioni tra imprese UE si applica il meccanismo dell'inversione contabile (reverse charge): il fornitore italiano emette fattura a zero IVA e il cliente europeo assolve l'IVA nel proprio paese. Questo meccanismo non si applica alle Canarie, che non partecipano al sistema IVA comunitario. Ogni importazione alle Canarie è soggetta a sdoganamento completo e pagamento dell'IGIC in dogana.
Vantaggio fiscale: IGIC 7% vs IVA 22%
Per le merci importate alle Canarie, l'imposta indiretta applicata è il 7% (aliquota ordinaria IGIC) contro il 22% dell'IVA italiana. Questo significa che un'azienda che importa beni strumentali alle Canarie — anche se non recupera l'imposta — sopporta un onere fiscale tre volte inferiore rispetto all'acquisto in Italia. Un vantaggio competitivo che rende l'arcipelago attrattivo per commercianti e imprenditori.
Cosa succede in pratica quando si spedisce dall'Italia alle Canarie?
Ogni spedizione dall'Italia verso le Canarie è un'esportazione extra-UE dal punto di vista doganale. Ecco il flusso tipico gestito da 4Landing:
- 1
Fattura e documenti in Italia
Il fornitore italiano emette fattura zero IVA (esportazione). Si prepara la packing list, la dichiarazione doganale di esportazione (EX1/EX2) e — se ci sono imballaggi in legno — la certificazione ISPM 15.
- 2
Carico e imbarco a Livorno
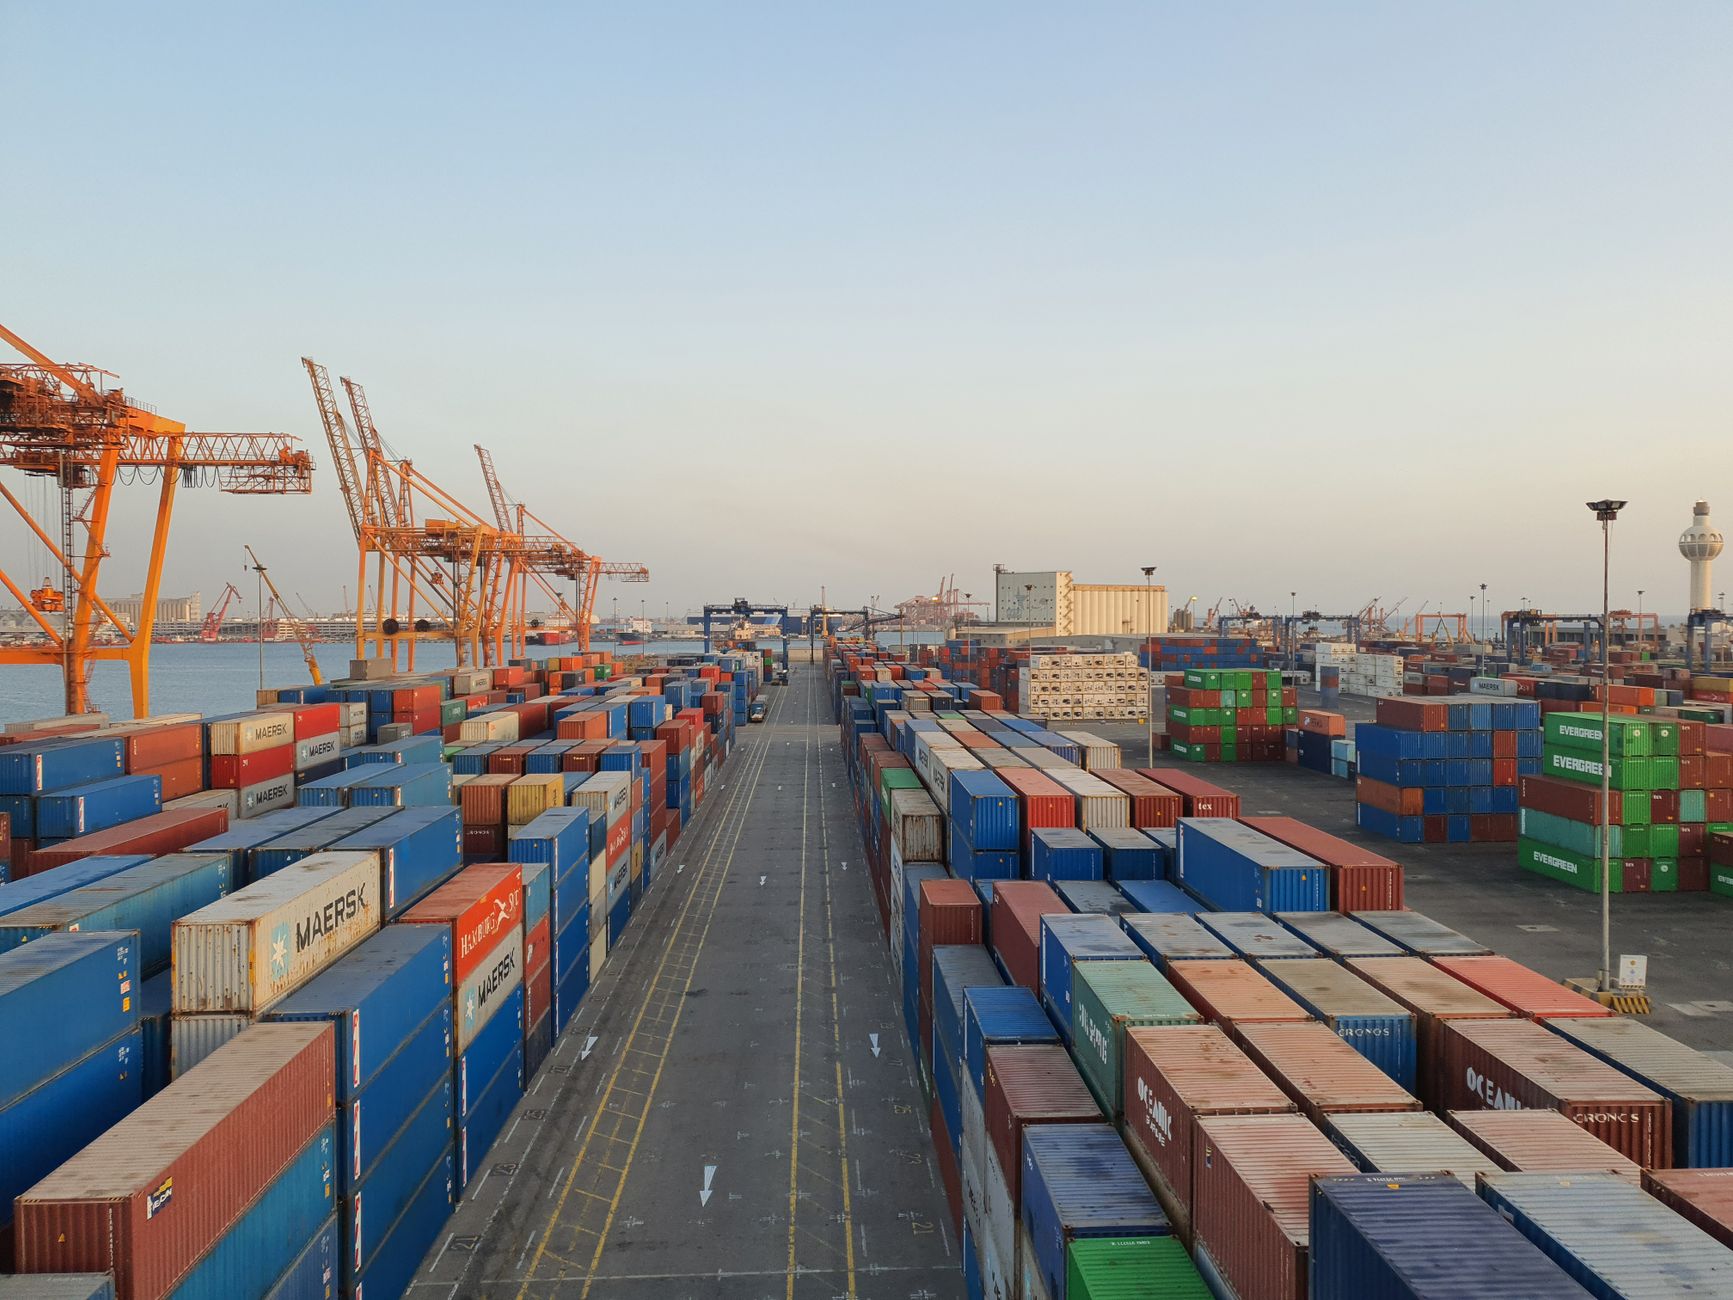
La merce viene ritirata dal magazzino del mittente e caricata in groupage LCL (Less than Container Load) nel terminal di Livorno. 4Landing consolida i carichi di più clienti in un unico container.
- 3
Transito marittimo
Il container salpa verso Santa Cruz de Tenerife o Las Palmas de Gran Canaria. La rotta richiede mediamente 7-14 giorni di navigazione.
- 4
Sdoganamento import e IGIC
All'arrivo al porto canario, l'agente doganale locale presenta la dichiarazione di importazione. Viene calcolato l'IGIC sul valore CIF. L'imposta viene pagata dall'importatore (o anticipata da 4Landing per conto del cliente). Eventuali dazi doganali sono verificati codice HS per codice HS.
- 5
Consegna a destinazione
Sdoganata la merce, il container viene svuotato e i singoli pallet o colli vengono consegnati agli indirizzi dei destinatari.
La Zona Especial Canaria (ZEC) e altri regimi speciali
Oltre all'IGIC ridotto, le Canarie offrono ulteriori agevolazioni fiscali per le imprese. La ZEC (Zona Especial Canaria) è un regime autorizzato dall'Unione Europea che consente alle società ammesse di pagare un'imposta sulle società del 4% — contro il 25% ordinario spagnolo — sulle attività svolte nell'arcipelago, a condizione di creare posti di lavoro locali e investire nel territorio.
Accanto alla ZEC esiste il Régimen Económico y Fiscal (REF) delle Canarie, un corpus di norme che include: l'esenzione da IVA sulle importazioni di beni specifici, agevolazioni sui dazi, la Reserva para Inversiones en Canarias (RIC) che permette di dedurre fino al 90% dei profitti reinvestiti, e la franchigia doganale per i beni strumentali importati in certi settori.
Nota: la ZEC e il REF riguardano le imprese che si insediano alle Canarie. Per chi semplicemente spedisce merci all'arcipelago da fuori, il riferimento principale resta l'IGIC applicato in dogana.
Come 4Landing gestisce IVA, IGIC e dogana per te
Orientarsi tra IVA, IGIC, dazi HS e normativa ISPM 15 può sembrare complicato. 4Landing si occupa di tutto: dalla corretta emissione dei documenti di esportazione in Italia alla liquidazione dell'IGIC alle Canarie, con agenti doganali propri a Tenerife e Gran Canaria.
- Emissione della dichiarazione doganale di export (EX1/EX2) con partita IVA italiana a zero
- Calcolo preventivo dell'IGIC sul valore CIF per evitare sorprese alla consegna
- Verifica del codice HS per ogni categoria merceologica e identificazione di eventuali dazi
- Pagamento dell'IGIC per conto del cliente con rendiconto trasparente
- Verifica della conformità ISPM 15 per tutti gli imballaggi in legno
- Supporto per la richiesta di franchigia trasloco per privati che trasferiscono la residenza
Le partenze in groupage LCL da Livorno verso Tenerife e Gran Canaria garantiscono frequenze regolari: paghi solo per il volume effettivamente occupato dalla tua merce, senza dover riempire un container da solo.
Vuoi un preventivo con IGIC e dogana già inclusi?
4Landing calcola il costo totale della spedizione — trasporto, IGIC e pratiche doganali — in un'unica quotazione chiara. Nessuna sorpresa alla consegna.
Richiedi il preventivo gratuitoDomande frequenti su IVA e IGIC
Hai ancora dubbi su IVA, IGIC o dogana per la tua spedizione alle Canarie?
Contatta il team 4Landing